La competencia del futuro, o mejor dicho del presente, no es entre empresas aisladas, sino entre ecosistemas completos.
Ganarán las organizaciones capaces de integrar tecnología, talento, marca, experiencia, inteligencia artificial, logística y cultura empresarial en una propuesta coherente.
El desafío no es esperar que el mercado vuelva a ser como antes. El desafío es construir una empresa capaz de competir en el mercado que ya existe.
La pregunta decisiva para cada empresa ya no es solamente cuánto vende, sino:
¿Qué parte de la nueva economía está capturando y qué capacidades necesita desarrollar para seguir siendo relevante?
Por que las plataformas son drásticamente competitivos (salvo contra empresas enfocadas en experiencias temáticas y mega experiencias lúdicas, conceptuales)
Sus principales ventajas son:
- Millones de visitantes recurrentes.
- Comparación instantánea de precios.
- Sistemas de pago integrados.
- Recomendaciones personalizadas mediante inteligencia artificial.
- Publicidad basada en datos de comportamiento.
- Inventarios distribuidos estratégicamente.
- Entregas rápidas y seguimiento en tiempo real.
- Economías de escala.
- Mayor capacidad de negociación.
- Servicios financieros y crédito para compradores y vendedores.
Por eso, la competencia dejó de ser únicamente entre marcas o comercios. Actualmente compiten ecosistemas completos de negocios.
Una pyme no enfrenta solamente a otra pyme. Puede estar compitiendo contra una plataforma que concentra millones de compradores, proveedores, operadores logísticos, anunciantes y datos de consumo.
Esto no significa que las plataformas hayan “robado” todo el mercado. En muchos casos, lo que ocurrió fue una transferencia de ventas desde miles de comercios independientes hacia pocos ecosistemas digitales de alta eficiencia.
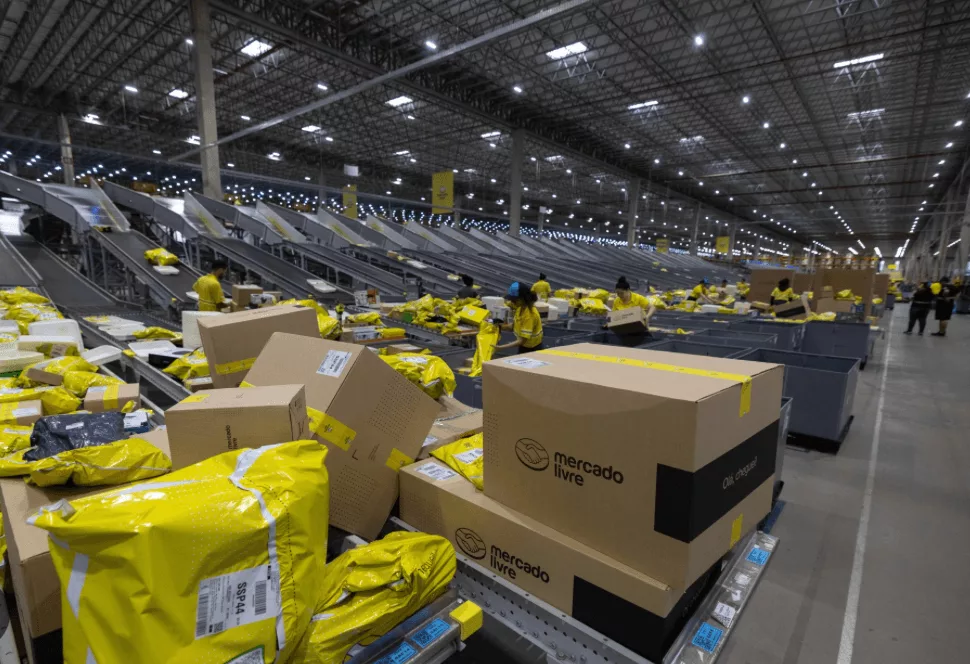
La logística integral se convirtió en una experiencia de marca
El comercio actual no compite únicamente con el producto. Compite con toda la experiencia de compra:
- Velocidad de entrega.
- Costo del envío.
- Disponibilidad permanente.
- Facilidad de pago.
- Simplicidad de devolución.
- Seguimiento del pedido.
- Confianza en la plataforma.
- Atención posventa.
- Personalización.
- Experiencia digital y física integrada.
- El fulfillment flexible permite almacenar, preparar, cobrar y distribuir productos con una eficiencia que un comercio individual difícilmente puede alcanzar.
- La logística dejó de ser una función operativa secundaria.
- Ahora es parte central de la propuesta de valor, de la experiencia del cliente y de la identidad competitiva de la marca.
En este nuevo escenario, la empresa que entrega mejor puede vender más incluso cuando no tiene el producto más barato. Y la que entrega más rápido, con mayor confianza y menos fricción, puede construir una ventaja difícil de copiar.
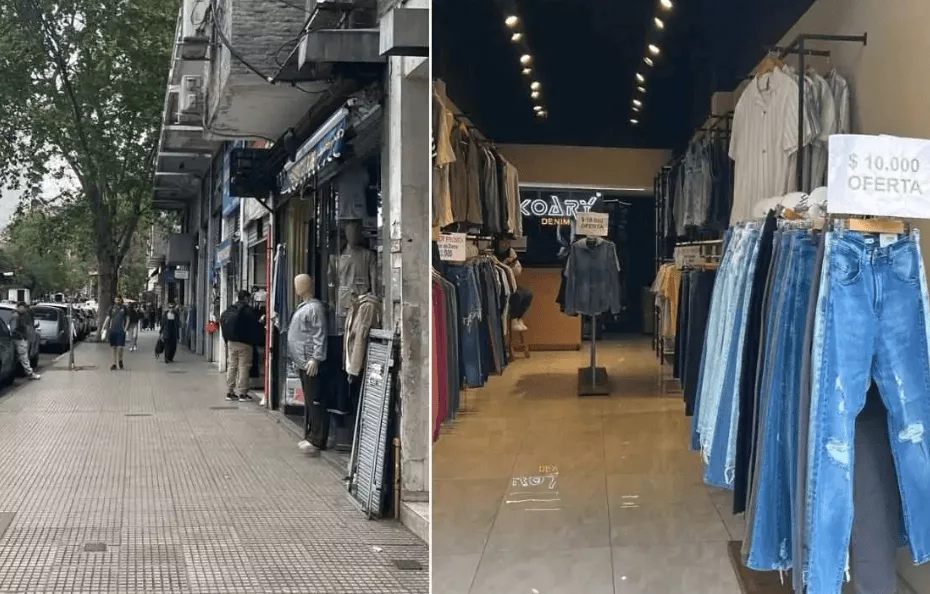
Por qué aumentan los costos de las empresas tradicionales
Muchas pymes enfrentan simultáneamente:
- Alquileres más elevados.
- Salarios y cargas laborales crecientes.
- Energía y transporte más costosos.
- Tasas de interés y financiamiento más exigentes.
- Comisiones de medios de pago.
- Mayor inversión en publicidad digital.
- Inventario inmovilizado.
- Devoluciones y pérdidas.
- Presión permanente para ofrecer descuentos.
- Costos de tecnología, seguridad y cumplimiento.
- Menor rotación de productos.
- Dependencia de intermediarios y plataformas.
El problema central aparece cuando los ingresos se estancan o disminuyen mientras los costos fijos continúan aumentando. En esas condiciones, una empresa puede seguir facturando y, sin embargo, perder rentabilidad.
La facturación ya no alcanza para medir la salud de un negocio. Es necesario observar el margen real, el costo de adquisición de clientes, la recurrencia, la rotación de inventario, el costo logístico y el valor de vida del cliente.
El crecimiento por concentración
La economía digital premia especialmente a las empresas que controlan:
- Datos de clientes.
- Tráfico digital.
- Medios de pago.
- Redes logísticas.
- Tecnología.
- Marca.
- Financiamiento.
- Capacidad de inversión.
- Automatización.
- Distribución multicanal.
Por eso, una empresa puede crecer durante una etapa de consumo débil. No necesita que todo el mercado se expanda: puede aumentar su participación capturando las ventas de competidores menos eficientes.
Este fenómeno puede definirse como crecimiento por concentración. Una compañía aumenta sus ventas no necesariamente porque el mercado total crezca, sino porque absorbe una parte cada vez mayor de la demanda disponible.
La consecuencia es una economía con dos velocidades: grandes plataformas y compañías altamente productivas avanzan, mientras muchos negocios tradicionales pierden volumen, margen y relevancia.
China y Estados Unidos-LatAm: dos expresiones de un mismo cambio
China y Estados Unidos-Anglolatina, tienen estructuras económicas diferentes, pero muestran una tendencia similar: el consumidor es más selectivo y las empresas eficientes ganan participación.
En China, la competencia de precios es extremadamente intensa. Las grandes plataformas, los fabricantes de bajo costo y las compañías exportadoras conservan ventajas importantes, mientras los comerciantes pequeños enfrentan una presión creciente sobre sus márgenes.
En Estados Unidos, el consumidor continúa gastando, pero analiza más cada compra. Las grandes cadenas, las marcas fuertes, los marketplaces y las empresas con logística avanzada resisten mejor que los comercios independientes.
En LatAm, la falta de competitividad de las empresas es drástica.
En ambos mercados, la conclusión es semejante:
Hay menos crecimiento para el comercio promedio y más crecimiento para las empresas que combinan escala, tecnología, marca, datos y eficiencia operativa.
Por qué las estadísticas tradicionales no reflejan toda la realidad
Los indicadores convencionales suelen medir:
- PBI.
- Ventas totales.
- Empleo.
- Inflación.
- Inversión.
- Producción industrial.
- Exportaciones.
Que es totalmente distinto y no puede tratar de explicarse con emoción o con datos sobre esteticistas anteriores, sencillamente por que es OTRO paradigma de mercado:
- Cuántos comercios cerraron.
- Cuánto perdió cada comerciante.
- Qué porcentaje de las ventas migró a marketplaces.
- Cuánto aumentaron las comisiones y la publicidad digital.
- Cómo se concentraron las ventas en pocas empresas.
- Cuánto cayó la rentabilidad aunque aumentara la facturación.
- Cuántas pymes sobreviven endeudadas.
- Cuántas redujeron personal, inventario o superficie.
- Cuánto valor capturan las plataformas por intermediación.
- Qué parte del consumo se trasladó de locales físicos a servicios digitales.
Esto explica una aparente contradicción: puede existir crecimiento del PBI y, al mismo tiempo, una sensación generalizada de empobrecimiento empresarial.
El problema no siempre está en la ausencia de actividad económica. Muchas veces está en la distribución de esa actividad y en quién captura el margen.
El error de politizar automáticamente la crisis, intentar explicarlo desde la micro.
La caída de muchos comercios puede ser utilizada como argumento político o mediático para demostrar el fracaso de un gobierno. Sin embargo, no todos los cierres tienen la misma causa.
Es necesario diferenciar entre:
- Recesión general.
- Inflación acumulada.
- Mala gestión.
- Cambios tecnológicos.
- Competencia internacional.
- Competencia china.
- Concentración de plataformas.
- Transformación de hábitos de consumo.
- Altos impuestos.
- Costos logísticos.
- Exceso de oferta.
- Cambios demográficos.
- Falta de diferenciación.
- Obsolescencia del modelo comercial.
La política influye, pero no explica por sí sola una transformación que afecta simultáneamente a China, Estados Unidos, América Latina y Europa.
Reducir todo a una disputa ideológica impide comprender el verdadero desafío: la transición desde una economía comercial tradicional hacia una economía de plataformas, datos, automatización, experiencias y logística integrada.
La nueva agenda estratégica para las empresas
La economía mundial atraviesa una etapa de crecimiento desigual, consumo selectivo y concentración empresarial. No necesariamente estamos ante la desaparición del consumo, sino ante una redistribución de las ventas.
Hay menos participación para los negocios que dependen exclusivamente del local, el precio o el tráfico espontáneo. Y hay más oportunidades para las empresas que construyen una propuesta integral basada en:
- Tecnología.
- Datos.
- Inteligencia artificial.
- Comercio electrónico.
- Automatización.
- Marca.
- Experiencia.
- Fidelización.
- Logística.
- Contenido.
- Comunidad.
- Distribución omnicanal.
- Diferenciación real.
Las empresas que no incorporen estas capacidades quedarán expuestas a competir únicamente por precio. Ese es precisamente el terreno donde las grandes plataformas tienen mayor ventaja.
Tres decisiones inevitables para 2026
1. Reinvertir capital
La reinversión ya no puede limitarse a comprar inventario o abrir un nuevo local. Es necesario redimensionar todo el ecosistema empresarial:
- Tecnología.
- Marketing.
- Talento.
- Experiencia del cliente.
- Logística.
- Canales.
- Datos.
- Automatización.
- Cultura organizacional.
- Innovación de producto y servicio.
La inversión (O mejor dicho reinversión) no debe pensarse únicamente en términos de retorno inmediato. En muchos casos, se trata de preservar relevancia, competitividad y capacidad de supervivencia.
2. Comprender la hipercompetencia
La crisis actual es, en gran medida, una crisis de:
- Hipercompetitividad.
- Hipereficiencia.
- Hipersaturación.
- Hiperoferta.
- Hiperexigencia del consumidor.
- Hiperesfuerzo de marca.
Hoy una marca debe hacer mucho más que antes. Debe ser útil, confiable, visible, memorable, accesible y culturalmente relevante.
No alcanza con vender un producto. Es necesario construir una razón para ser elegido, recordado y recomendado.
3. Cambiar talentos, métricas y estructuras
El nuevo paradigma exige revisar:
- Competencias.
- Liderazgos.
- Equipos.
- Procesos.
- Indicadores.
- Presupuestos.
- Plazos.
- Modelos de remuneración.
- Criterios de inversión.
- Sistemas de toma de decisiones.
Las métricas contables tradicionales siguen siendo necesarias, pero ya no son suficientes. El Excel y la estadística histórica no explican por sí solos la relevancia de una marca, la velocidad de una comunidad, la calidad de la experiencia o el valor de los datos.
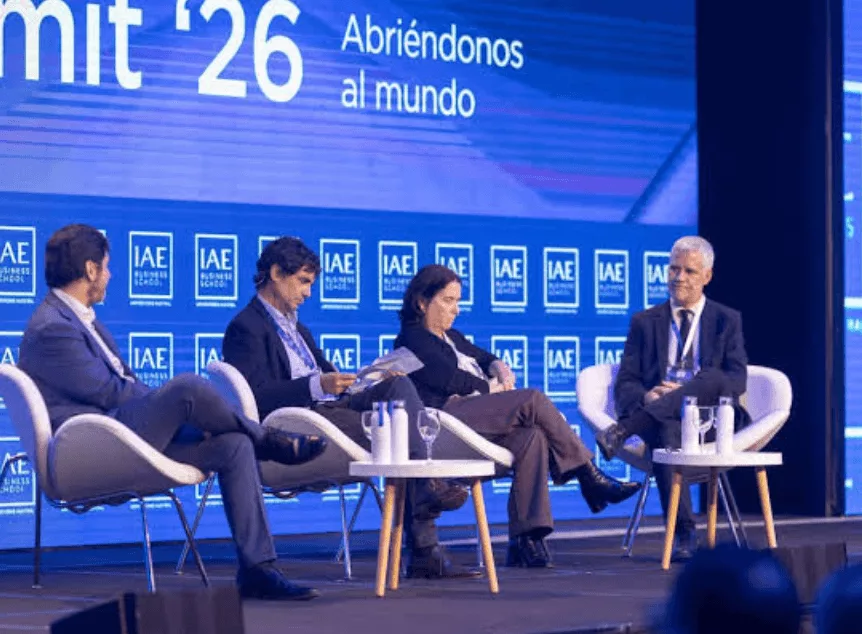
Las empresas necesitan combinar indicadores financieros con métricas de:
- Conversión.
- Retención.
- Recurrencia.
- Satisfacción.
- Recomendación.
- Participación de mercado.
- Costo de adquisición.
- Valor de vida del cliente.
- Velocidad de innovación.
- Eficiencia logística.
- Rentabilidad por canal.
Conclusión estratégica:
En 2026, muchas empresas venden menos y enfrentan mayores costos porque el mercado mundial está atravesando una transformación estructural. El problema no es únicamente la falta de demanda: es la redistribución de la demanda hacia empresas con más tecnología, escala, datos, marca, logística y capacidad de adaptación.
La economía puede crecer y, aun así, miles de negocios pueden quedar fuera de ese crecimiento.
Tu opinión enriquece este artículo: