El nuevo modelo de comercialización: dar más para vender más
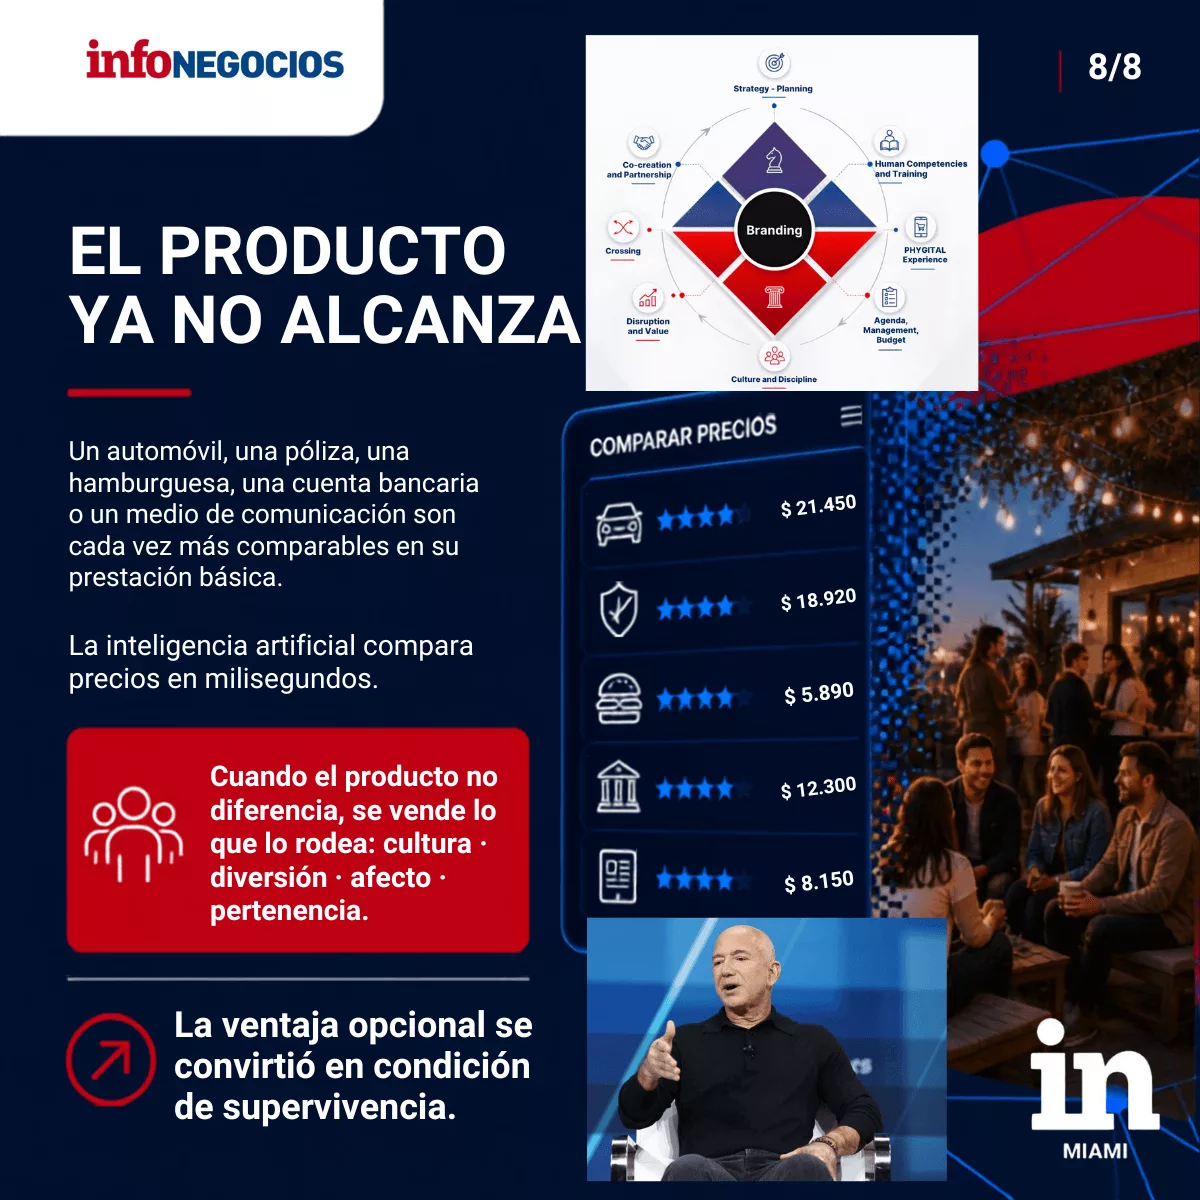
Hay una razón de fondo que explica por qué 2026 exige re-fundar y no solo re-invertir: la diferenciación por producto ha muerto. Un automóvil, una póliza, una hamburguesa, una cuenta bancaria o un medio de comunicación son hoy, en su prestación básica, prácticamente indistinguibles de la competencia, y la inteligencia artificial que compara precios en milisegundos se encarga de recordárselo al consumidor.
Cuando el producto ya no diferencia, lo único que queda por vender es lo que rodea al producto: la cultura, la diversión, el afecto, la pertenencia. Kevin Roberts lo bautizó Lovemarks hace dos décadas: las marcas que inspiran lealtad más allá de la razón. Seth Godin lo llamó Tribes. La novedad de 2026 es que aquello que era una ventaja opcional se convirtió en condición de supervivencia.
Esto implica un modelo de comercialización radicalmente distinto, donde la lógica dominante ya no es la rentabilidad por compra sino la rentabilidad por relación. La agencia de motos que organiza rutas de fin de semana, la marca de consumo que monta su festival, el restaurante que edita su propio contenido, el medio que produce encuentros presenciales para su comunidad: todos están operando empresas paralelas —logística, cultura, experiencia, contenidos, nuevas categorías— tan indispensables como el producto o el servicio base.
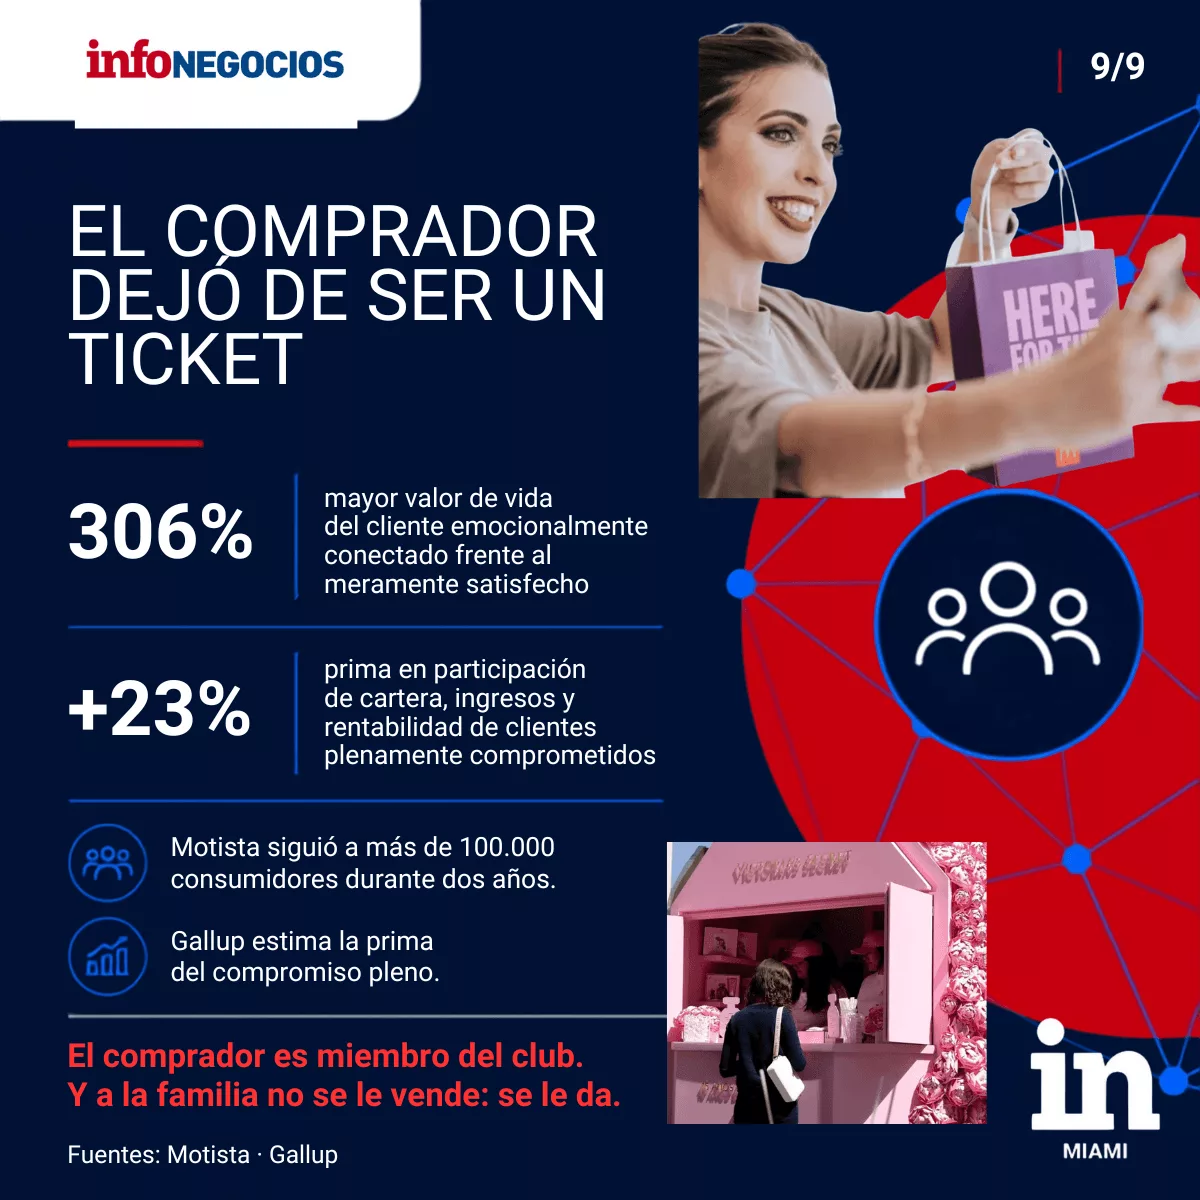
Harley-Davidson lo entendió en 1983 al fundar el Harley Owners Group, hoy con más de un millón de miembros en todo el mundo, que convirtió a un fabricante de motocicletas en una nación con banderas propias. Los datos confirman la tesis: la consultora Motista, tras seguir a más de 100.000 consumidores durante dos años, midió que el cliente emocionalmente conectado con una marca tiene un valor de vida un 306% superior al meramente satisfecho, y Gallup estima que los clientes plenamente comprometidos entregan una prima del 23% en participación de cartera, ingresos y rentabilidad.
El comprador dejó de ser un ticket: es un miembro del club, un familiar, alguien que comparte tu vibra. Y a la familia no se le vende: se le da.
Y todo esto (todo lo que dice este contenido de valor), es para todo mercado, toda industria, toda micro, toda macro... (aunque estés pensando que en tu negocio, medio, empresa, tamaño, no aplica, si aplica, y es hoy).
La filosofía Bezos: perder hoy para existir en diez años
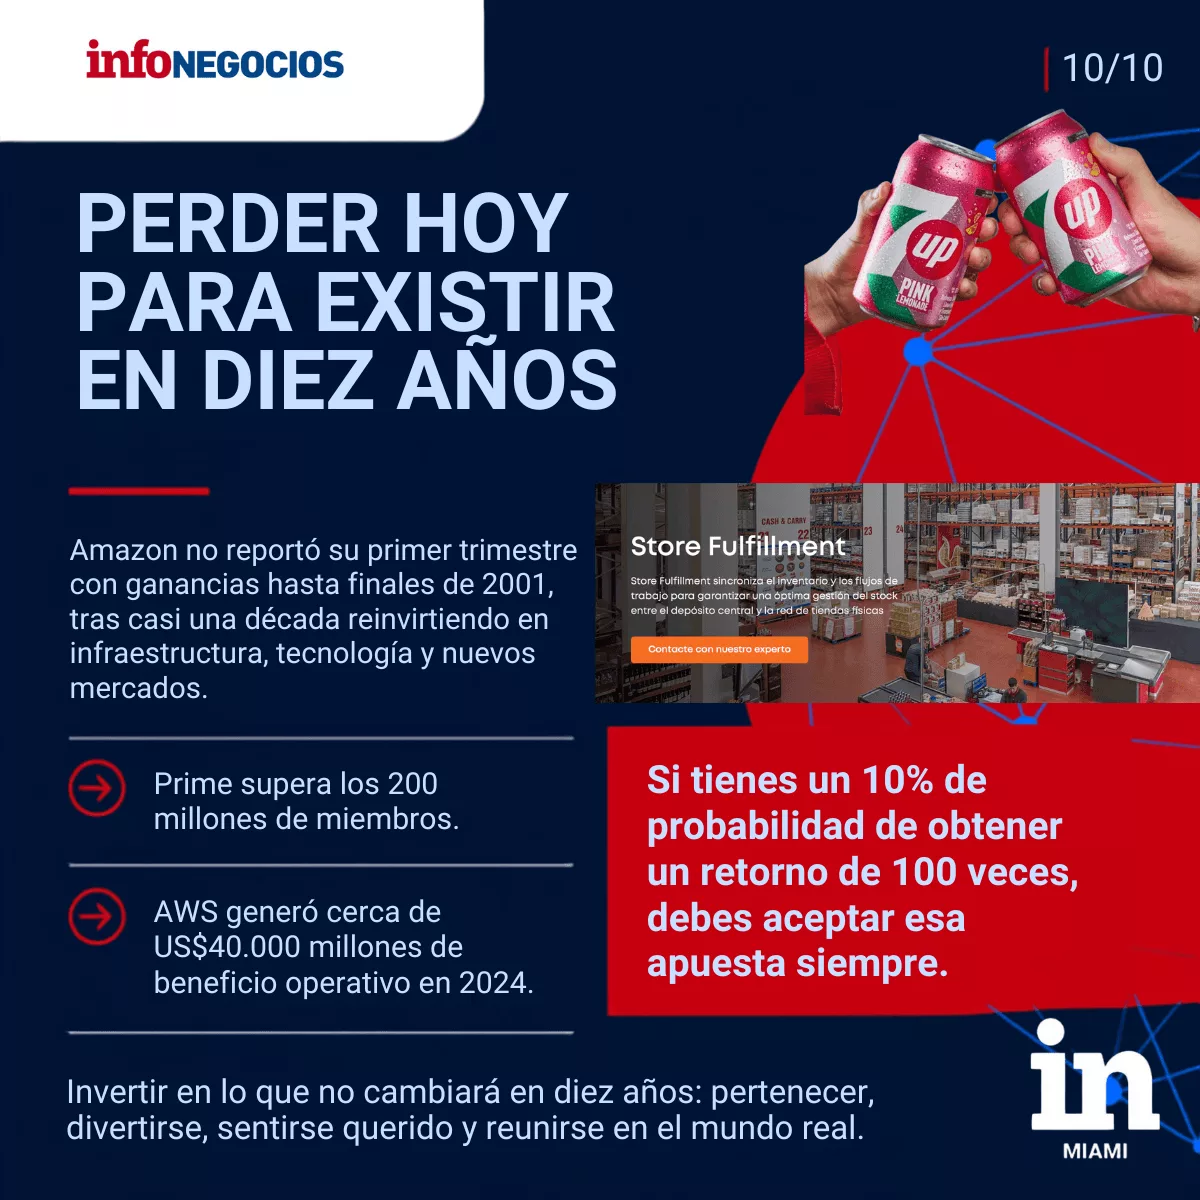
Quien mejor articuló la matemática detrás de este modelo fue Jeff Bezos, y lo hizo bajo la burla general. En 1999, en The Tonight Show, Jay Leno bromeaba con que Amazon perdía dinero en cada venta; la compañía no reportó su primer trimestre con ganancias hasta finales de 2001, tras casi una década reinyectando la totalidad de su flujo de caja en infraestructura, tecnología y nuevos mercados.
Bezos defendía que un balance negativo por construir el futuro es una victoria estructural, no un fracaso financiero. El tiempo le dio la razón con dos experimentos que en su momento parecían irracionales: Prime, que hoy supera los 200 millones de miembros, y Amazon Web Services, que en 2024 generó cerca de 40.000 millones de dólares de beneficio operativo, más de la mitad del total de la compañía.
Detrás hay un principio que Bezos formuló en su carta a los accionistas de 2018 y que ha reiterado recientemente a propósito de la inteligencia artificial: la asimetría del riesgo. "Si tienes un 10% de probabilidad de obtener un retorno de 100 veces, debes aceptar esa apuesta siempre. Pero vas a fallar nueve de cada diez veces." En los negocios, escribió, las pérdidas tienen un límite y los aciertos no: un solo gran éxito borra el costo de cientos de experimentos. La tercera premisa es la que más interpela a este septiembre de 2026: invertir en lo que no cambiará en diez años.
Bezos suele decir que todos le preguntan qué cambiará en la próxima década y casi nadie qué permanecerá igual, cuando la segunda pregunta es la que construye estrategia. Lo que no cambiará es que las personas querrán pertenecer, divertirse, sentirse queridas y reunirse en el mundo real. Cada dólar destinado a cultura, experiencia y comunidad en el presupuesto 2027 no es un gasto sin ROI: es una apuesta asimétrica sobre la única certeza que existe.
Andy Grove, el legendario CEO de Intel, acuñó en Only the Paranoid Survive el concepto de punto de inflexión estratégico: ese momento en que las reglas del negocio cambian de forma tan profunda que seguir optimizando el modelo anterior equivale a afinar el motor de un barco que ya se está hundiendo.
Grove advertía que la mayoría de las empresas reconoce la inflexión demasiado tarde, porque sus indicadores financieros siguen luciendo saludables mientras el suelo se mueve debajo. Septiembre de 2026 es, para la comunidad empresarial del continente, exactamente ese momento.
Y la evidencia más clara está en la naturaleza del presupuesto que se está discutiendo: por primera vez en una generación, la pregunta dominante en las salas de directorio no es "cuánto invertimos" sino "cuánto re-invertimos para volver a ser una empresa vigente".
La diferencia entre invertir y re-invertir
¿mi organización tiene los órganos necesarios para existir en el mercado de 2027? Clayton Christensen lo describió en El dilema del innovador: las empresas fracasan no por gestionar mal, sino por gestionar bien un modelo que dejó de ser relevante. Rita McGrath lo actualizó en The End of Competitive Advantage: las ventajas hoy son transitorias, y la capacidad de reconfigurar la estructura se ha vuelto más valiosa que la eficiencia de la estructura misma.
Los datos de contexto son elocuentes. La encuesta anual de gasto de Gartner muestra que los presupuestos de marketing se estabilizaron en torno al 7,7% de los ingresos, muy por debajo del 11% de la era prepandemia.
Pero dentro de ese presupuesto la composición está cambiando de manera radical: McKinsey reporta que más del 78% de las organizaciones ya utiliza inteligencia artificial en al menos una función de negocio, y el gasto se desplaza desde la compra de medios hacia la construcción de capacidades.
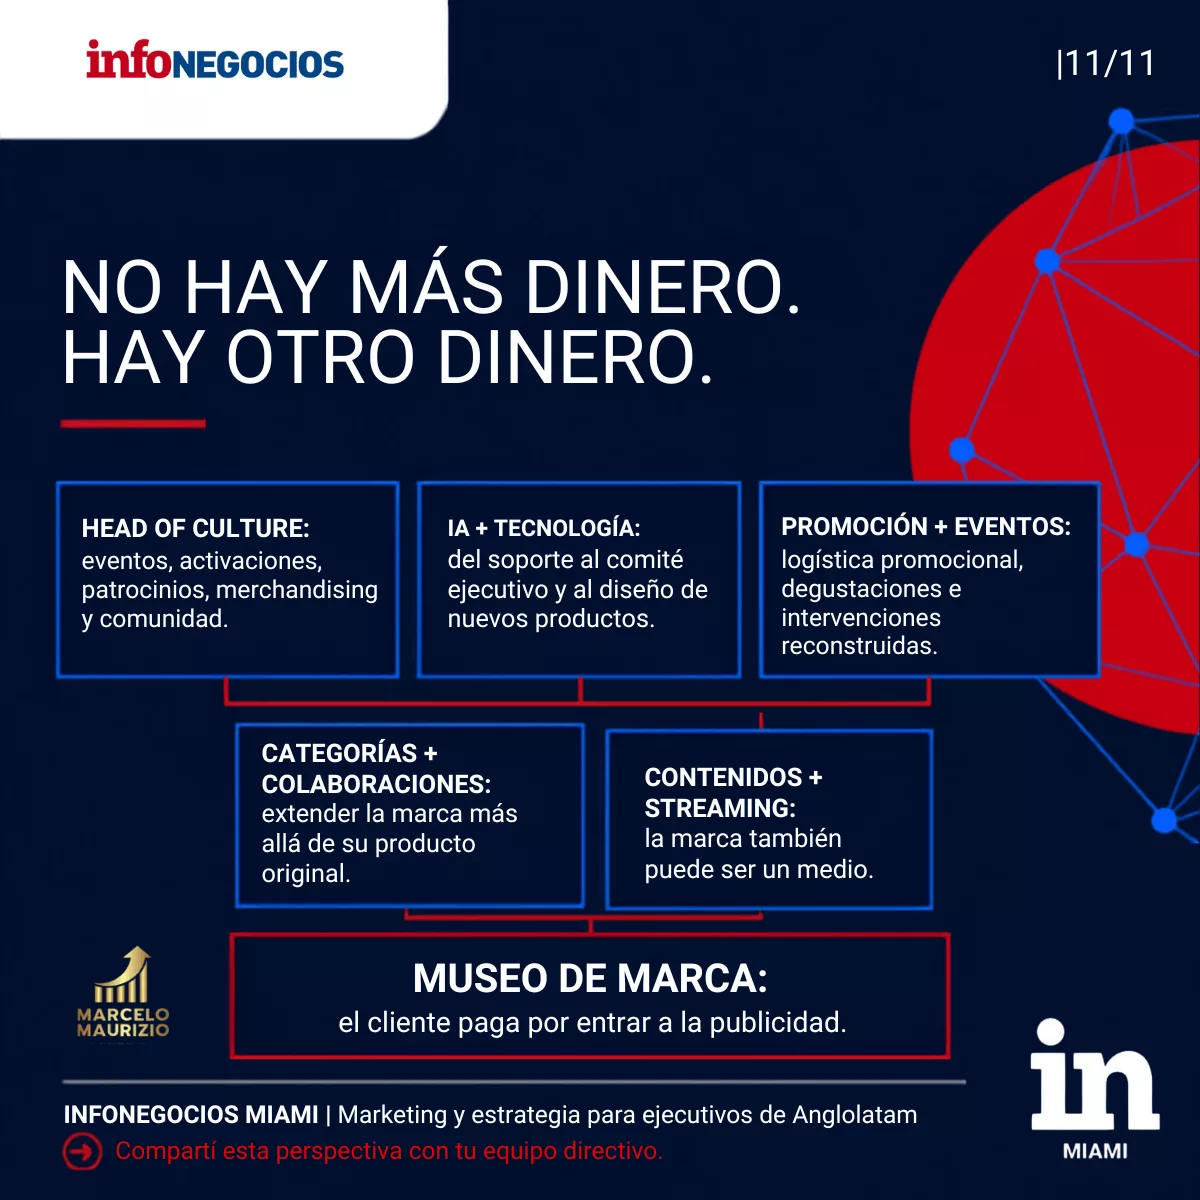
Es decir: no hay más dinero, hay otro dinero. Y ese otro dinero compra estructura, no impresiones.
Las macro-áreas que se están creando este año
La planificación 2027 que se diseña en septiembre incluye, en las empresas más avanzadas, la creación de áreas que hace cinco años no figuraban en ningún organigrama.
Head of Culture. Una dirección con presupuesto propio y autoridad transversal sobre eventos, activaciones, patrocinios, merchandising y comunidad. No es marketing con sombrero nuevo: es la unidad que garantiza que la marca exista en el mundo físico, como analizamos en estas páginas al describir la phygitalidad.
IA y tecnología como área de negocio, no de soporte. La inteligencia artificial pasa del departamento de sistemas al comité ejecutivo. Las empresas que la tratan como herramienta de eficiencia ahorran costos; las que la tratan como capacidad estratégica rediseñan productos.
Promoción, activaciones y eventos reconstruidos desde cero. Tras una década de digitalización que vació las agendas de encuentros reales, las compañías están volviendo a crear los equipos de logística promocional, degustaciones e intervenciones que alguna vez consideraron obsoletos.
Expansión de categorías y colaboraciones. El caso Mattel es el paradigma: una fabricante de juguetes que produjo Barbie, la película que recaudó más de 1.400 millones de dólares en 2023, y convirtió su catálogo en un estudio de contenidos. Pepsi con Glamlite, Havaianas con tacón, Starbucks con gachapon: la extensión no concéntrica dejó de ser excepción.
Contenidos y streaming propios. Red Bull Media House demostró que una marca puede ser un medio. Netflix, en sentido inverso, abrió sus Netflix House físicas en 2025. La frontera entre empresa, medio y experiencia se disolvió.
Museo de marca. La Guinness Storehouse en Dublín recibe más de 1,5 millones de visitantes al año y figura entre las atracciones más visitadas de Irlanda; la Heineken Experience y el World of Coca-Cola operan con la misma lógica. El museo de marca es la máxima expresión de la phygitalidad: el lugar donde el cliente paga por entrar a la publicidad.
Lo que dice el cerebro sobre por qué esto cuesta tanto decidirlo
La neurociencia explica la resistencia. Kahneman y Tversky demostraron la aversión a la pérdida: el cerebro pondera una pérdida cerca del doble que una ganancia equivalente, y desmontar una estructura conocida se procesa como pérdida aunque la estructura ya no produzca. Samuelson y Zeckhauser documentaron el sesgo del statu quo: preferimos lo existente simplemente porque existe. Y la falacia del costo hundido nos empuja a defender inversiones pasadas en lugar de evaluar el futuro. Un consejo directivo que discute re-invertir está peleando contra tres sesgos simultáneos. Por eso la re-fundación no se decide con hojas de cálculo: se decide con liderazgo.
Manual para el directivo de septiembre
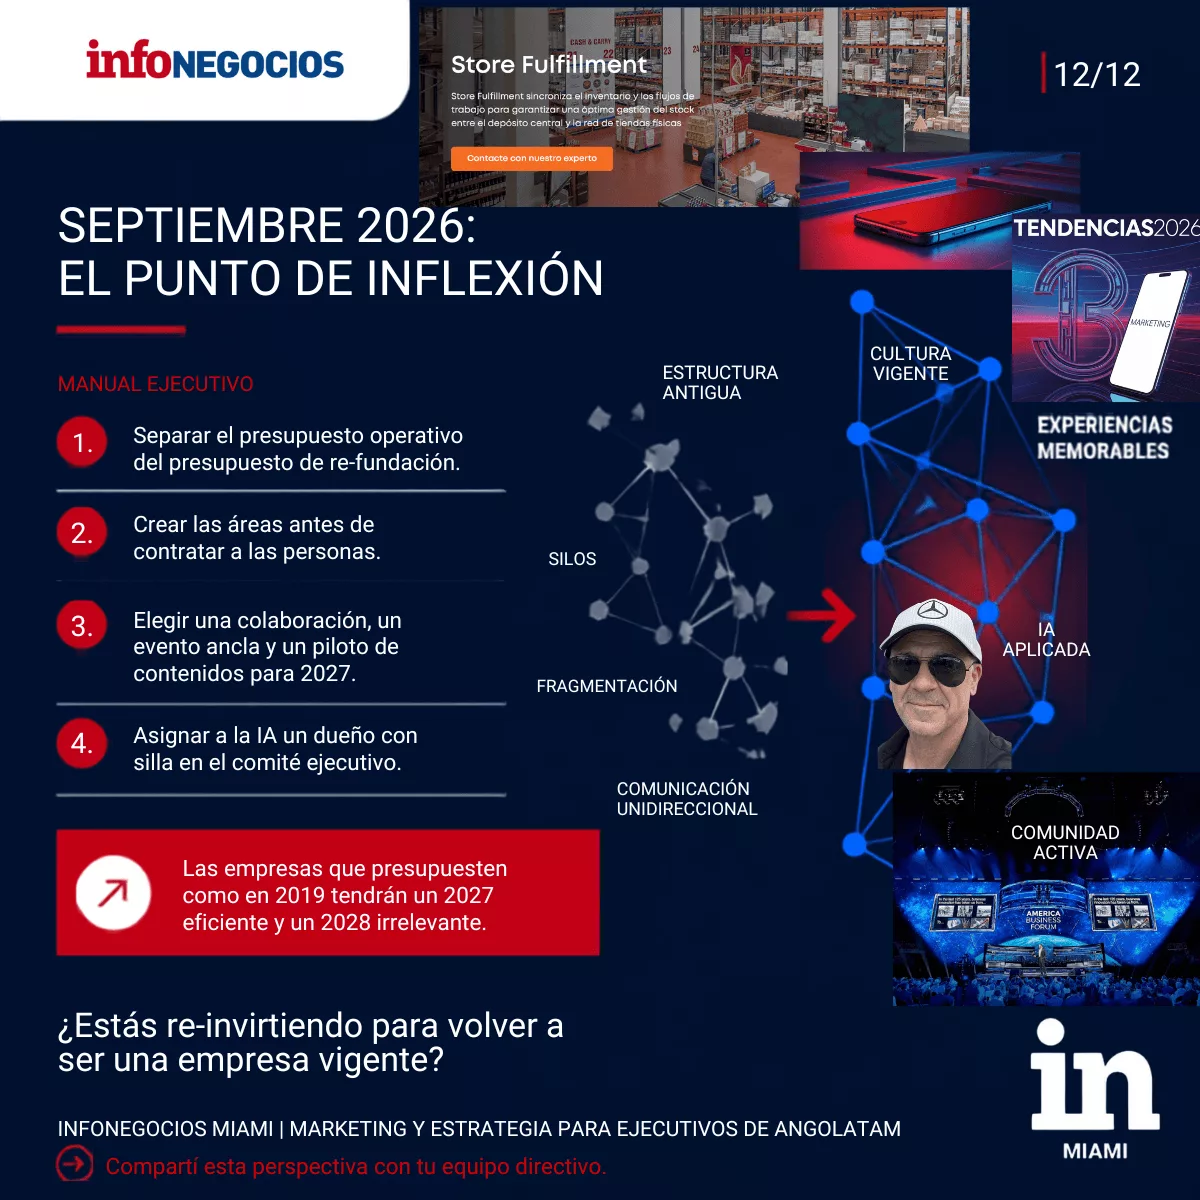
Primero, separe dos presupuestos: el operativo, con ROI, y el de re-fundación, con horizonte a tres años y métricas de capacidad. Segundo, cree las áreas antes de contratar a las personas; la estructura atrae al talento, no al revés. Tercero, elija una colaboración, un evento ancla y un piloto de contenidos para 2027. Cuarto, asigne a la IA un dueño con silla en el comité ejecutivo.
Proyección
Joseph Schumpeter llamó a este proceso destrucción creativa, y advirtió que nunca ocurre de forma cómoda. Las empresas que en este septiembre presupuesten como en 2019 tendrán un 2027 eficiente y un 2028 irrelevante. Las que entiendan que 2026 es el año de re-invertir no comprarán publicidad: comprarán su derecho a seguir existiendo.

Tu opinión enriquece este artículo: