En cuestión de horas, los márgenes de diésel se dispararon hasta 117 dólares en zonas de distribución internacional. Esto no es una noticia de guerra: es una noticia de portafolio.
- Para el empresario de Miami, Buenos Aires, Madrid o Bogotá, la pregunta correcta no es "¿qué pasó en Rusia?", sino: ¿qué parte de mi cadena de costos, mi logística y mi exposición cambiaria acaba de moverse sin que lo notara?
1) El shock que sí importa: energía, márgenes y la cadena de fulfillment global
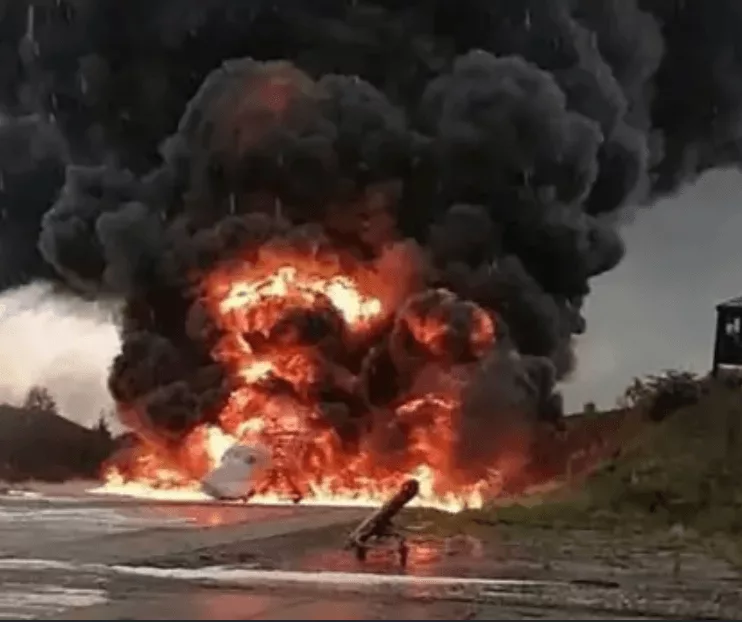
La refinería atacada detuvo por completo sus unidades de destilación primaria. Su combustible dejó de cotizarse en la Bolsa Mercantil de San Petersburgo. Traducido a lenguaje de negocios: una porción de la oferta global de diésel refinado desapareció de un día para el otro.
Tip ejecutivo: cuando sube el margen de refinado (no el crudo), el primer costo que golpea es el flete terrestre y marítimo, no la nafta del surtidor. Si tu empresa depende de fulfillment internacional —e-commerce, retail, distribución—, este es el indicador que hay que mirar antes que el precio del barril.
2) Wall Street no entra en pánico: rota. Y eso es lo que hay que copiar
La reacción de los mercados globales confirma una regla que el 3% que gestiona riesgo institucional ya aplica: ante shocks geopolíticos parciales, el capital no huye, se reubica.
- Tecnología (Nvidia y semiconductores): sigue liderando al alza. El capital busca activos con crecimiento estructural, no correlacionado a energía.
- Logística, transporte y refinerías internacionales: bajo revisión estricta por encarecimiento de fletes.
- Materias primas: el mercado empieza a descontar una posible reedición parcial de la espiral inflacionaria de 2022, sin llegar (todavía) a ese escenario.
Pregunta para tu comité de dirección esta semana: ¿tu estructura de costos logísticos tiene cobertura (hedging) frente a un salto de 15-20% en fletes internacionales en los próximos 60 días? Si la respuesta es "no lo sabemos", ese es el primer punto de la agenda del lunes.
3) La guerra híbrida: el verdadero riesgo no es el misil, es el sabotaje
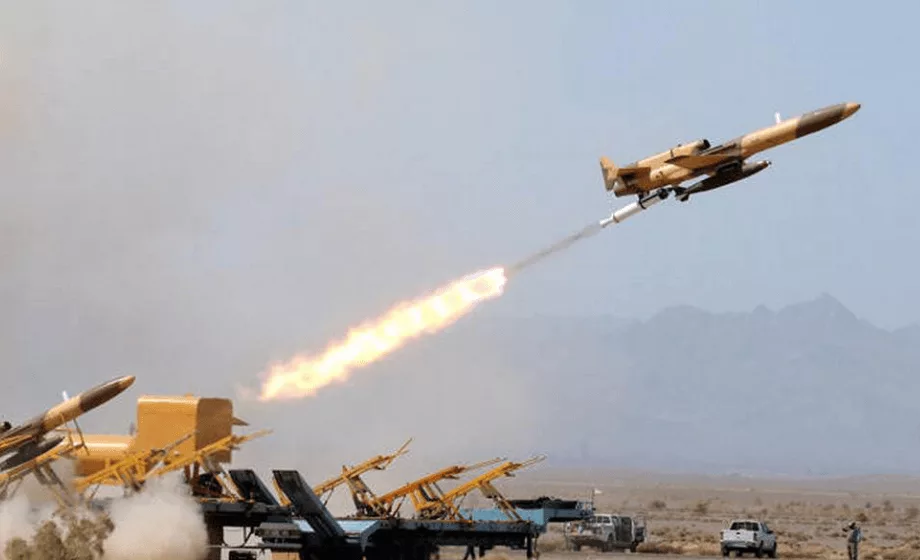
Los servicios de inteligencia occidentales coinciden en algo que cambia el análisis de riesgo corporativo: la probabilidad de un ataque militar convencional de Rusia contra la OTAN es baja, pero la guerra híbrida ya está en curso.
El primer ministro polaco Donald Tusk fue explícito: el riesgo es que se simulen "accidentes" para medir si la Alianza aplicaría realmente su cláusula de defensa colectiva. Emmanuel Macron ya ordenó reforzar la seguridad de infraestructura crítica en Francia.
Por qué esto importa para negocios (y no solo para cancillerías): la guerra híbrida ataca exactamente lo que sostiene al comercio global moderno —logística, energía, datos, infraestructura ferroviaria—. Es decir, ataca el ecosistema de fulfillment del que depende cualquier empresa con cadena de suministro internacional.
4) Putin dice una cosa, la memoria dice otra: el problema de la credibilidad como activo de mercado
Vladimir Putin declaró que "Rusia no tiene intenciones agresivas hacia Europa" y acusó a los líderes occidentales de usar retórica belicista para justificar gasto militar. El problema, según coinciden gobiernos occidentales: es el mismo guion de febrero de 2022, días antes de la invasión a Ucrania.
En mercados financieros existe un concepto clave: la prima de riesgo no se calcula sobre lo que dice un actor, sino sobre su historial de cumplimiento. Cuando ese historial es negativo, el mercado —igual que la inteligencia occidental— aplica un descuento de confianza. Eso ya está parcialmente incorporado en el riesgo país ruso y en la prima de los seguros de carga marítima en el Báltico y el Mar Negro.
5) Escala o no escala: el cuadro que resume el riesgo real
Conclusión de inteligencia comparada: la probabilidad de guerra total es baja; la probabilidad de sabotajes, ciberataques y presión energética sostenida durante el invierno es alta y creciente.
6) Lo que busca Google (y lo que debería buscar tu empresa)
Las búsquedas explotan en tiempo real: "ataque drones Moscú hoy", "refinería Gazprom Neft", "precio del diésel hoy", además de un salto en consultas institucionales sobre cotizaciones en Investing.com y TradingView. Ese comportamiento —búsqueda de certeza en tiempo real ante incertidumbre— es la misma conducta que deberían tener los equipos de compras y logística de cualquier empresa expuesta a comercio internacional.
Tres preguntas para la agenda ejecutiva de esta semana:
- ¿Qué porcentaje de mi costo logístico depende de fletes con exposición a rutas europeas o del Mar Negro?
- ¿Tengo cobertura o contratos flexibles ante un salto abrupto del diésel en los próximos 90 días?
- ¿Mi cadena de fulfillment tiene un plan B geográfico si se profundiza la guerra híbrida en infraestructura crítica europea?
La lección para Anglolatam es simple y directa: en 2026, la geopolítica ya no es un capítulo aparte del plan de negocios. Es una línea más del estado de resultados.
Tu opinión enriquece este artículo: